Domain schwache-leistung.de kaufen?
Wir ziehen mit dem Projekt
schwache-leistung.de um.
Sind Sie am Kauf der Domain
schwache-leistung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schwache-leistung.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Alles, ausser gewöhnlich, Reisebücher von Kunth Verlag"Alles, ausser gewöhnlich" ist ein inspirierender Reisebildband, der Leser*innen zu aussergewöhnlichen und unentdeckten Reisezielen in Europa entführt. Abseits der üblichen Touristenströme bietet dieses Buch eine sorgfältige Auswahl von 53 einzigartigen Orten, die für jede Jahreszeit geeignet sind. Von romantischen Städten wie Évora in Portugal bis hin zu den kulturellen Highlights von Leeds in England und den einsamen Inseln des estnischen Archipels – die Vielfalt der vorgestellten Destinationen ist beeindruckend. Neben detaillierten Informationen zu Sehenswürdigkeiten, Hotels und Restaurants enthält der Band auch praktische Tipps für Ausflüge und besondere Erlebnisse, die den Aufenthalt unvergesslich machen. Dieses Buch ist ideal für alle, die neue Abenteuer abseits des Gewöhnlichen suchen und ihre Reiseplanung mit wertvollen Insider-Tipps bereichern möchten.29,95 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Peha Standard - Symbol neutral klarErsatzsymbole für Tasterwippen für Artikel-Nr. 80.655xx NEUTRAL""Ausführung: sonstigeAufdruck/Kennzeichnung: ohne AufdruckVerwendung: sonstigeGeeignet für Bussystem-Tasterankopplung: neinBefestigungsart: KlemmbefestigungKontrollfenster/Lichtauslass: neinWerkstoff: KunststoffWerkstoffgüte: ThermoplastHalogenfrei: jaAusführung der Oberfläche: glänzendFarbe: sonstigeMit Beschriftungsfeld: neinMit austauschbarer Linse/Symbol: neinGeeignet für Schutzart (IP): IP200,92 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Schönes alltäglich erleben, Fachbücher von Kaspar MaaseDas Fachbuch 'Schönes alltäglich erleben' von Kaspar Maase bietet einen tiefgehenden Einblick in die Ästhetik des Alltags und die kulturelle Bedeutung von Massenkünsten. Es richtet sich an Leser, die sowohl über fundierte Kenntnisse als auch an neuen theoretischen Perspektiven interessiert sind. Das Werk verbindet Ansätze aus der Kultur- und Alltagsforschung, der philosophischen Ästhetik sowie der Kulturgeschichte, um die ästhetischen Dimensionen des täglichen Lebens zu beleuchten. Die Argumentation des Buches ist vielschichtig und regt zu einer interdisziplinären Debatte an, indem sie unterschiedliche Forschungslinien integriert. Dabei werden sowohl traditionelle als auch innovative Ansätze zur Wahrnehmung und Bewertung von Kunstwerken diskutiert. Das Buch bietet somit einen frischen Blick auf die Rolle der Ästhetik in der Gesellschaft und liefert theoretisch fundierte Werkzeuge zur Analyse kultureller Phänomene. Es ist ein Gewinn für alle, die sich für die theoretische Fundierung und praktische Anwendung ästhetischer Konzepte interessieren.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alles, ausser gewöhnlich, Reisebücher von Kunth Verlag"Alles, ausser gewöhnlich" ist ein inspirierender Reisebildband, der Leser*innen zu aussergewöhnlichen und unentdeckten Reisezielen in Europa entführt. Abseits der üblichen Touristenströme bietet dieses Buch eine sorgfältige Auswahl von 53 einzigartigen Orten, die für jede Jahreszeit geeignet sind. Von romantischen Städten wie Évora in Portugal bis hin zu den kulturellen Highlights von Leeds in England und den einsamen Inseln des estnischen Archipels – die Vielfalt der vorgestellten Destinationen ist beeindruckend. Neben detaillierten Informationen zu Sehenswürdigkeiten, Hotels und Restaurants enthält der Band auch praktische Tipps für Ausflüge und besondere Erlebnisse, die den Aufenthalt unvergesslich machen. Dieses Buch ist ideal für alle, die neue Abenteuer abseits des Gewöhnlichen suchen und ihre Reiseplanung mit wertvollen Insider-Tipps bereichern möchten.29,95 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Peha Standard - Symbol neutral klarErsatzsymbole für Tasterwippen für Artikel-Nr. 80.655xx NEUTRAL""Ausführung: sonstigeAufdruck/Kennzeichnung: ohne AufdruckVerwendung: sonstigeGeeignet für Bussystem-Tasterankopplung: neinBefestigungsart: KlemmbefestigungKontrollfenster/Lichtauslass: neinWerkstoff: KunststoffWerkstoffgüte: ThermoplastHalogenfrei: jaAusführung der Oberfläche: glänzendFarbe: sonstigeMit Beschriftungsfeld: neinMit austauschbarer Linse/Symbol: neinGeeignet für Schutzart (IP): IP200,92 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Peha Standard - Symbol neutral rotErsatzsymbole für Tasterwippen für Artikel-Nr. 80.655xx ROT, neutral""Ausführung: sonstigeAufdruck/Kennzeichnung: ohne AufdruckVerwendung: sonstigeGeeignet für Bussystem-Tasterankopplung: neinBefestigungsart: KlemmbefestigungKontrollfenster/Lichtauslass: neinWerkstoff: KunststoffWerkstoffgüte: ThermoplastHalogenfrei: jaAusführung der Oberfläche: glänzendFarbe: rotRAL-Nummer (ähnlich): 3003Mit Beschriftungsfeld: neinMit austauschbarer Linse/Symbol: neinGeeignet für Schutzart (IP): IP201,01 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
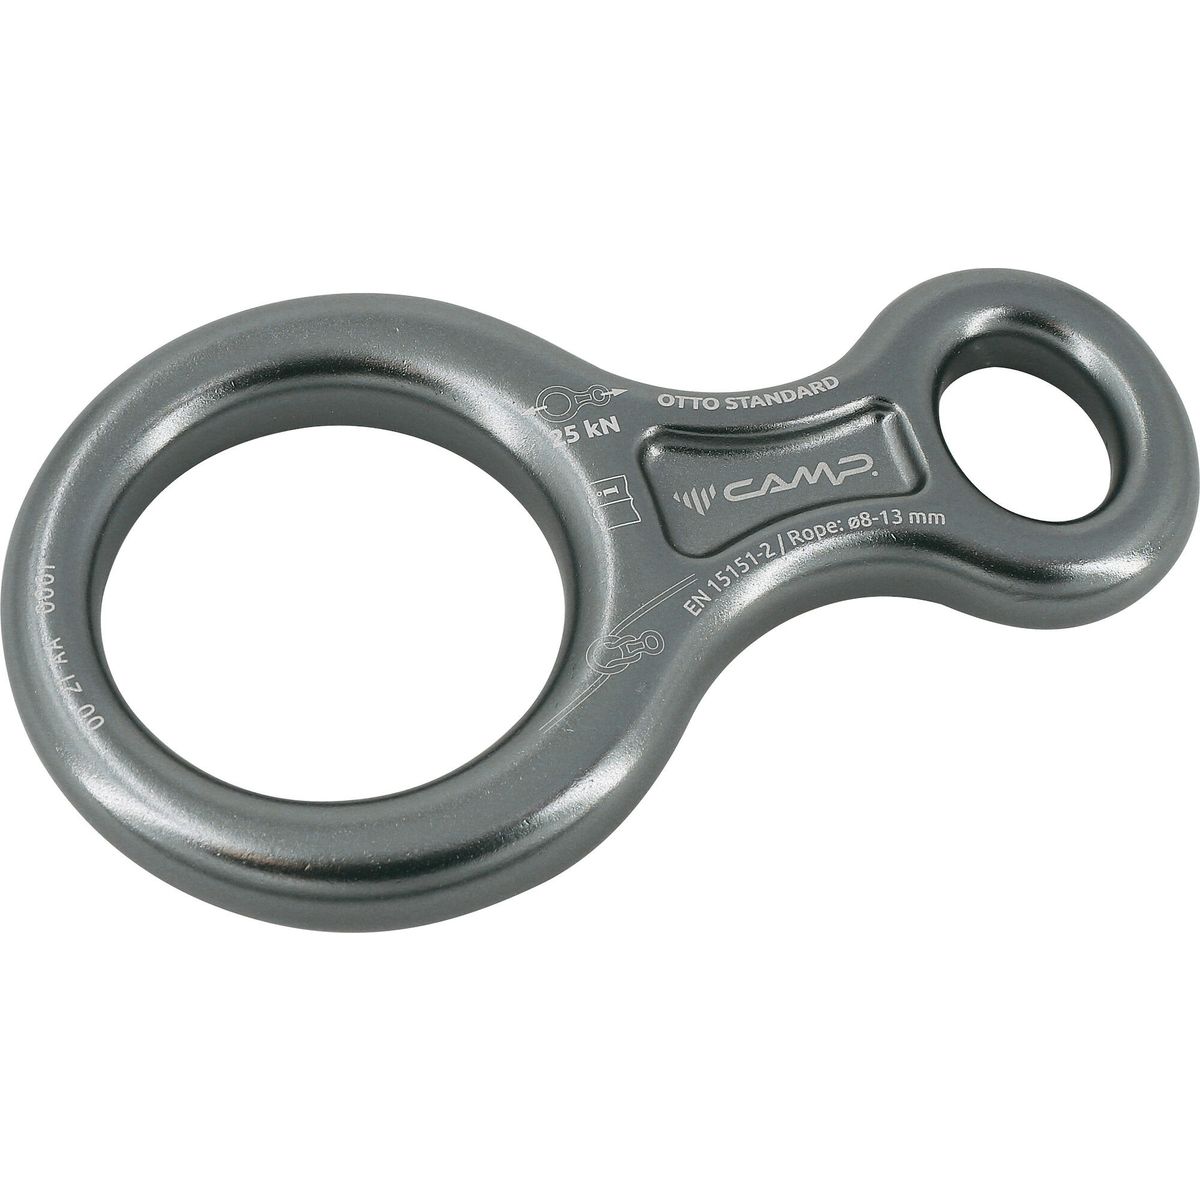
C.A.M.P. Otto Standard neutral 092801Der Otto Standard von C.A.M.P. ist ein unverzichtbares Werkzeug für Kletterenthusiasten, die Wert auf Sicherheit und Effizienz legen. Dieses klassische Sicherungs- und Abseilgerät, auch bekannt als Achter, bietet eine reibungslose und kontrollierte Abseilerfahrung, die sowohl für Anfänger als auch für erfahrene Kletterer geeignet ist. Dank seines durchdachten Designs ermöglicht der Otto ein lineares Abseilen, das die Seile schont und deren Lebensdauer verlängert. Ein besonderes Merkmal des Otto ist seine Fähigkeit, das Verdrehen der Seile beim Abseilen am Doppelstrang zu verhindern. Dies wird erreicht, indem die Seile genau durch die Vertikale des Geräts geführt werden, ohne sie seitlich zu halten. Diese Technik sorgt für ein gleichmäßiges und stressfreies Abseilen, was besonders bei längeren Touren von Vorteil ist. Hergestellt von C.A.M.P., einem renommierten Hersteller in der Kletterausrüstung, steht der Otto Standard für Zuverlässigkeit und Langlebigkeit. Ob Sie in der Halle oder im Freien klettern, dieses Gerät ist ein treuer Begleiter, der Ihre Sicherheit in den Vordergrund stellt und Ihnen ein angenehmes Klettererlebnis bietet. Produktdetails Gewicht: 110g13,85 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.